ఇంటికి ఇన్సూరెన్స్ అవసరమా?
Home insurance provides essential financial protection against unexpected risks such as fires, floods, natural disasters, water leakage and theft.
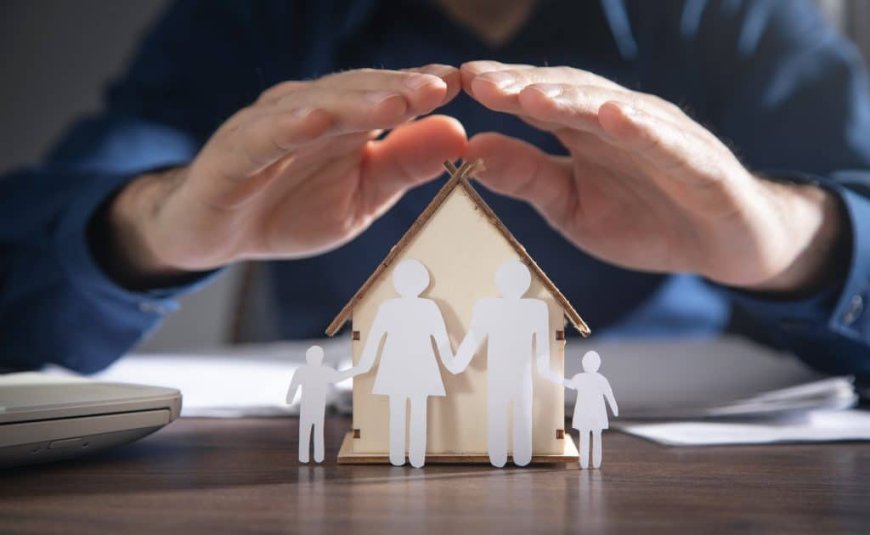
వరదలు, అగ్నిప్రమాదాలు, దొంగతనాలు.. జీవితకాలం కష్టపడి నిర్మించుకున్న ఇంటికి అనుకోని ప్రమాదం ఎదురైతే ఆర్థికంగా అండగా నిలిచేది గృహ బీమా. అయితే పాలసీ తీసుకునే ముందు తెలుసుకోవాల్సిన విషయాలు చాలానే ఉన్నాయి.
ఇల్లు అనేది ప్రతి ఒక్కరి జీవితంలో అత్యంత విలువైన ఆస్తి. చాలామంది జీవితకాలం సంపాదించిన డబ్బును కూడబెట్టి సొంతింటిని నిర్మించుకుంటారు. మరికొందరు బ్యాంకు రుణాలతో ఫ్లాట్లు కొనుగోలు చేస్తారు. ఇంటి నిర్మాణం, ఇంటీరియర్, ఫర్నిచర్, ఎలక్ట్రానిక్ వస్తువుల కోసం లక్షల రూపాయలు ఖర్చు చేస్తారు.
కానీ ఇంత విలువైన ఆస్తికి ఏదైనా ప్రమాదం జరిగితే ఆ నష్టాన్ని భర్తీ చేసుకునేందుకు ఎంతమంది ముందస్తు ఏర్పాట్లు చేసుకుంటున్నారు? ఆరోగ్య బీమా, వాహన బీమాపై చూపించే శ్రద్ధలో కొంతైనా గృహ బీమాపై చూపిస్తున్నారా?
ఇటీవలి కాలంలో భారీ వర్షాలు, వరదలు, అగ్నిప్రమాదాలు, తుపానులు, షార్ట్ సర్క్యూట్లు వంటి ఘటనలు ఇళ్లకు తీవ్ర నష్టాన్ని కలిగిస్తున్నాయి. మరోవైపు దొంగతనాలు, పైపుల లీకేజీలు, ఇతర అనుకోని ప్రమాదాల వల్ల కూడా ఆస్తులకు నష్టం వాటిల్లుతోంది.
ఇలాంటి సందర్భాల్లో ఇంటి యజమానికి ఆర్థిక భరోసా కల్పించేది హోమ్ ఇన్సూరెన్స్ (గృహ బీమా). ఇది కేవలం అదనపు ఖర్చా? లేక ప్రతి ఇంటికీ అవసరమైన ఆర్థిక రక్షణా? తెలుసుకుందాం.
1. ఇంటి నిర్మాణ బీమా.. వస్తువుల బీమా వేర్వేరు
గృహ బీమాలో ప్రధానంగా రెండు రకాల రక్షణలు ఉంటాయి. ఇంటి నిర్మాణానికి కలిగే నష్టానికి ఒకటి, ఇంట్లోని వస్తువులకు కలిగే నష్టానికి మరొకటి.
హోమ్ స్ట్రక్చర్ ఇన్సూరెన్స్
ఇది ఇంటి భవన నిర్మాణానికి రక్షణ కల్పిస్తుంది. గోడలు, పైకప్పు, నేల, తలుపులు, కిటికీలు, శాశ్వత విద్యుత్ వైరింగ్, శానిటరీ ఫిట్టింగ్స్ వంటి నిర్మాణంలో అంతర్భాగమైన వాటికి బీమా వర్తిస్తుంది. పాలసీ నిబంధనలను బట్టి ఇంటి ప్రహరీ, గేటు, గ్యారేజీ, పార్కింగ్ ప్రాంతం, నీటి ట్యాంకులు, శాశ్వతంగా అమర్చిన సోలార్ ప్యానెళ్లు కూడా కవరేజీలోకి రావచ్చు.
ఉదాహరణకు భారీ వర్షాలకు ఇంటి పైకప్పు దెబ్బతిన్నా, వరదల వల్ల గోడలు కూలిపోయినా, అగ్నిప్రమాదంలో భవనానికి నష్టం వాటిల్లినా ఈ బీమా ఉపయోగపడుతుంది.
హోమ్ కంటెంట్స్ ఇన్సూరెన్స్
ఇది ఇంట్లో ఉండే వస్తువులకు రక్షణ కల్పిస్తుంది. టీవీ, ఫ్రిజ్, వాషింగ్ మెషీన్, ఏసీ, సోఫాలు, బెడ్లు, డైనింగ్ టేబుళ్లు, ఇతర ఫర్నిచర్, గృహోపకరణాలు ఇందులోకి వస్తాయి. కొన్ని పాలసీల్లో నగలు, విలువైన వస్తువులు, కళాఖండాలకు ప్రత్యేక కవరేజీ తీసుకునే అవకాశం ఉంటుంది.
ఉదాహరణకు ఇంట్లో అగ్నిప్రమాదం జరిగి ఫర్నిచర్, ఎలక్ట్రానిక్ వస్తువులు కాలిపోతే కంటెంట్స్ ఇన్సూరెన్స్ ద్వారా నష్టపరిహారం పొందవచ్చు.
ఇక్కడ ఒక ముఖ్యమైన విషయం గుర్తుంచుకోవాలి. ఇంటి నిర్మాణానికి బీమా తీసుకున్నంత మాత్రాన అందులోని అన్ని వస్తువులకు ఆటోమేటిక్గా పూర్తి రక్షణ లభించదు. కొన్ని ప్రామాణిక పాలసీల్లో పరిమిత మొత్తంలో సాధారణ వస్తువులకు అంతర్నిర్మిత కవరేజీ ఉంటుంది.
ఉదాహరణకు భారత్ గృహ రక్షక్ పాలసీలో నిర్మాణ బీమా మొత్తంలో 20 శాతం వరకు, గరిష్ఠంగా రూ.10 లక్షల వరకు సాధారణ వస్తువులకు కవరేజీ ఉండే నిబంధన ఉంది. అయితే అధిక విలువైన వస్తువులకు అదనపు కవరేజీ అవసరం కావచ్చు.
2. ఏయే ప్రమాదాలకు బీమా రక్షణ ఉంటుంది?
గృహ బీమా తీసుకోవడానికి ప్రధాన కారణం అనుకోని ప్రమాదాల వల్ల కలిగే భారీ ఆర్థిక నష్టాన్ని తగ్గించుకోవడం.
- అగ్నిప్రమాదాలు: షార్ట్ సర్క్యూట్, ప్రమాదవశాత్తు మంటలు చెలరేగడం, పేలుళ్ల వల్ల ఇంటికి, అందులోని వస్తువులకు జరిగే భౌతిక నష్టానికి నిబంధనల ప్రకారం రక్షణ ఉంటుంది.
- వరదలు, భారీ వర్షాలు: వర్షపు నీరు ఇంట్లోకి చేరడం, వరదల కారణంగా భవనానికి లేదా వస్తువులకు నష్టం కలగడం వంటి సందర్భాలకు కవరేజీ ఉంటుంది.
- ప్రకృతి వైపరీత్యాలు: తుపానులు, సైక్లోన్లు, సునామీ, భూకంపాలు, కొండచరియలు విరిగిపడటం వంటి ప్రమాదాలకు కూడా ప్రామాణిక పాలసీల్లో రక్షణ ఉంటుంది.
- పైపుల లీకేజీలు: నీటి ట్యాంకులు, పైపులు పగిలిపోవడం, ఆటోమేటిక్ స్ప్రింక్లర్ వ్యవస్థ నుంచి నీరు లీకవడం వల్ల జరిగే నష్టాలకు నిర్దిష్ట నిబంధనల ప్రకారం కవరేజీ ఉంటుంది.
- దొంగతనాలు: ఈ విషయంలో ప్రత్యేక జాగ్రత్త అవసరం. భారత్ గృహ రక్షక్ వంటి ప్రామాణిక పాలసీల్లో అగ్నిప్రమాదం, వరద వంటి బీమా పరిధిలోని ఘటన జరిగిన ఏడు రోజుల్లోపు, ఆ ఘటనకు సంబంధించి జరిగే దొంగతనానికి కవరేజీ ఉండవచ్చు. అయితే సాధారణంగా తాళం పగులగొట్టి నగలు, నగదు, వస్తువులు దొంగిలిస్తే అన్నింటికీ ఇదే పాలసీ కింద పరిహారం వస్తుందని భావించకూడదు. అందుకు ప్రత్యేక బర్గ్లరీ కవరేజీ అవసరమవుతుంది.
ఇదీ చదవండి: ఇటుకలు, సిమెంట్ దాటి రియల్ పెట్టుబడులు
3. దొంగతనాలకు ప్రత్యేక బీమా ఎందుకు ముఖ్యం?
చాలామంది ఇంటి బీమా తీసుకుంటే దొంగతనాల నుంచి కూడా పూర్తి రక్షణ ఉంటుందని అనుకుంటారు. కానీ వాస్తవం వేరు. కొన్ని ప్రామాణిక గృహ బీమా పాలసీల్లో దొంగతనానికి సంబంధించిన కవరేజీ పరిమితంగా ఉంటుంది. ఉదాహరణకు ఇంటికి తాళం వేసి కుటుంబంతో కలిసి ఊరికి వెళ్లినప్పుడు దొంగలు తాళాలు పగులగొట్టి ఇంట్లోని బంగారం, నగదు, ఇతర విలువైన వస్తువులు ఎత్తుకెళ్లారని అనుకుందాం. ఇలాంటి సాధారణ దొంగతనానికి పరిహారం రావాలంటే పాలసీలో దొంగతనానికి సంబంధించిన కవర్ ఉండాలి. నగలు, విలువైన వస్తువులకు ప్రత్యేక పరిమితులు, ప్రకటించాల్సిన విలువ, కొనుగోలు రశీదులు వంటి నిబంధనలు ఉండవచ్చు.
అందుకే పాలసీ తీసుకునేటప్పుడు 'థెఫ్ట్ కవర్ ఉంది' అనే మాట ఒక్కటే చూసి నిర్ణయం తీసుకోకూడదు. ఏ రకమైన దొంగతనానికి పరిహారం లభిస్తుందో తెలుసుకోవాలి.
4. ఇంటి విలువ ఎంతకు బీమా చేయాలి?
గృహ బీమా తీసుకునేటప్పుడు చాలామంది చేసే పొరపాటు ఇంటి మార్కెట్ విలువ ఆధారంగా బీమా మొత్తాన్ని నిర్ణయించడం. వాస్తవానికి భవన నిర్మాణ బీమాకు, ఆ స్థలంలోని భూమి విలువను కలపకూడదు. ఉదాహరణకు హైదరాబాద్లో ఒక ఫ్లాట్ మార్కెట్ విలువ రూ.కోటి ఉందనుకుందాం. అందులో భూమి వాటా, నిర్మాణ విలువ, ప్రాంతం ఆధారంగా ధర ఉంటాయి.
భవనానికి బీమా తీసుకునేటప్పుడు తిరిగి అదే తరహా నిర్మాణం చేపట్టేందుకు అయ్యే ఖర్చును పరిగణనలోకి తీసుకోవాలి. దీనినే రీకన్స్ట్రక్షన్ కాస్ట్ అంటారు. ఇంటి విస్తీర్ణం, చదరపు అడుగుకు నిర్మాణ వ్యయం, నిర్మాణ నాణ్యత ఆధారంగా బీమా మొత్తాన్ని నిర్ణయించాలి. ఇంటీరియర్, ఫర్నిచర్, ఎలక్ట్రానిక్ వస్తువుల విలువను విడిగా లెక్కించాలి.
ఉదాహరణకు 1,500 చదరపు అడుగుల ఇంటి నిర్మాణానికి చదరపు అడుగుకు రూ.2,500 ఖర్చవుతుందని భావిస్తే, పునర్నిర్మాణ వ్యయం రూ.37.50 లక్షలు అవుతుంది. ఇది కేవలం ఉదాహరణ మాత్రమే. వాస్తవ నిర్మాణ వ్యయం ప్రాంతం, మెటీరియల్స్, నిర్మాణ నాణ్యతను బట్టి మారుతుంది. మరో ముఖ్యమైన విషయం ఏమిటంటే.. నిర్మాణ వ్యయం పెరిగినప్పుడు బీమా మొత్తాన్ని కూడా సమీక్షించాలి. లేదంటే నష్టపరిహారం సరిపోకపోవచ్చు.
ఇదీ చదవండి: రెండు వారాల్లో కార్యాచరణ ప్రణాళిక ఇవ్వండి
5. అద్దె ఇంట్లో ఉండేవారికి కూడా అవసరమేనా?
గృహ బీమా అంటే ఇంటి యజమానులకే అనుకుంటే పొరపాటే. అద్దెకు ఉండేవారు కూడా తమ ఇంట్లోని ఫర్నిచర్, ఎలక్ట్రానిక్ వస్తువులు, ఇతర గృహోపకరణాలకు కంటెంట్స్ ఇన్సూరెన్స్ తీసుకోవచ్చు. ఇంటి నిర్మాణానికి సంబంధించిన బీమా బాధ్యత సాధారణంగా యజమానిదే. అద్దెదారుడు తన సొంత వస్తువులకు రక్షణ కల్పించుకోవచ్చు. ఒకవేళ ఇంట్లో అగ్నిప్రమాదం జరిగి అద్దెదారుడి వస్తువులు దెబ్బతిన్నా, అతడి కంటెంట్స్ పాలసీ ఉపయోగపడుతుంది. అయితే ఇంటి యజమాని పాలసీ, అద్దెదారుడి పాలసీ రెండూ ఒకదానికొకటి ప్రత్యామ్నాయం కావు.
6. బీమా పరిహారం రాని సందర్భాలేమిటి?
పాలసీ ఉందంటే ప్రతి నష్టానికీ పరిహారం వస్తుందని అనుకోవద్దు. సాధారణంగా కొన్ని మినహాయింపులు ఉంటాయి.
- పాతబడటం, సహజ అరుగుదల వల్ల జరిగే నష్టం.
- నిర్మాణ లోపాలు, నాసిరకం మెటీరియల్స్ వినియోగం వల్ల కలిగే నష్టం.
- ఉద్దేశపూర్వకంగా కలిగించిన నష్టం.
- పాలసీ నిబంధనలకు విరుద్ధంగా జరిగిన నష్టం.
- యుద్ధం, అణుధార్మిక కాలుష్యం వంటి నిర్దిష్ట మినహాయింపులు.
- పాలసీలో పేర్కొనని వస్తువులు లేదా ప్రమాదాలు.
ఉదాహరణకు ఇంటి గోడల్లో ఏళ్ల తరబడి ఉన్న తేమ కారణంగా పెచ్చులు ఊడిపోతే అది సాధారణంగా బీమా పరిధిలోకి రాదు. అలాగే షార్ట్ సర్క్యూట్ కారణంగా విద్యుత్ పరికరం లోపలే కాలిపోవడం, దాని వల్ల మంటలు వ్యాపించి ఇతర ఆస్తికి నష్టం జరగడం.. ఈ రెండింటికీ బీమా నిబంధనలు వేర్వేరుగా వర్తించవచ్చు. అందుకే పాలసీ మినహాయింపులను ముందుగానే చదవాలి.
ఇదీ చదవండి: పరిహారం తీసుకున్నాక మళ్లీ అదనపు డబ్బు అడగలేరు
7. పాలసీ తీసుకునే ముందు గుర్తుంచుకోవాల్సిన అంశాలు
- గృహ బీమా కొనుగోలు చేసేటప్పుడు తక్కువ ప్రీమియం ఉందని మాత్రమే నిర్ణయం తీసుకోకూడదు.
- నిర్మాణానికి, ఇంట్లోని వస్తువులకు విడివిడిగా ఎంత కవరేజీ ఉందో చూడాలి
- వరదలు, భూకంపాలు, తుపానులకు రక్షణ ఉందో లేదో పరిశీలించాలి
- సాధారణ దొంగతనాలకు ప్రత్యేక బర్గ్లరీ కవరేజీ ఉందా తెలుసుకోవాలి
- బంగారం, నగలు, ఖరీదైన ఎలక్ట్రానిక్ వస్తువులకు ప్రత్యేక పరిమితులు ఉన్నాయా చూడాలి
- క్లెయిమ్ సమయంలో వర్తించే డిడక్టిబుల్స్, సబ్ లిమిట్స్, మినహాయింపులు తెలుసుకోవాలి
- ఇంటి నిర్మాణం, వస్తువుల విలువ పెరిగినప్పుడు బీమా మొత్తాన్ని సవరించాలి
- ప్రమాదం జరిగినప్పుడు ఫొటోలు, వీడియోలు, బిల్లులు, పోలీసు నివేదికలు వంటి ఆధారాలను భద్రపరచుకోవాలి
ఖర్చు కాదు.. ఆర్థిక రక్షణ
ఇంటి బీమా అనేది సంపన్నులకు మాత్రమే అవసరమైన సౌకర్యం కాదు. సొంతిల్లు ఉన్న ప్రతి ఒక్కరూ పరిశీలించాల్సిన ఆర్థిక రక్షణ. ముఖ్యంగా భారీ వర్షాలు, వరదలు, అగ్నిప్రమాదాలు సంభవించే ప్రాంతాల్లో నివసించేవారికి ఇది మరింత ఉపయోగకరం. ఒక చిన్న ప్రీమియంతో లక్షల రూపాయల ఆస్తికి రక్షణ పొందే అవకాశం ఉంటుంది.
అయితే బీమా తీసుకున్నంత మాత్రాన అన్ని సమస్యలూ పరిష్కారమవుతాయని భావించకూడదు. సరైన బీమా మొత్తం, తగిన కవరేజీ, స్పష్టమైన పాలసీ నిబంధనలు ఉంటేనే అది నిజమైన ఆర్థిక భరోసాగా నిలుస్తుంది. ఇల్లు కట్టుకోవడానికి, కొనుగోలు చేయడానికి ఏళ్ల తరబడి కష్టపడుతున్నప్పుడు.. ఆ ఇంటిని రక్షించుకోవడానికి కూడా కొంత ప్రణాళిక అవసరం.
ఇదీ చదవండి: హైదరాబాద్లో ప్రీమియం ఇళ్ల హవా
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0