
ఆస్తి అమ్మకుండా నిధులు సమీకరించొచ్చు..
A Loan Against Property (LAP) allows property owners to raise funds without selling their residential or commercial property.
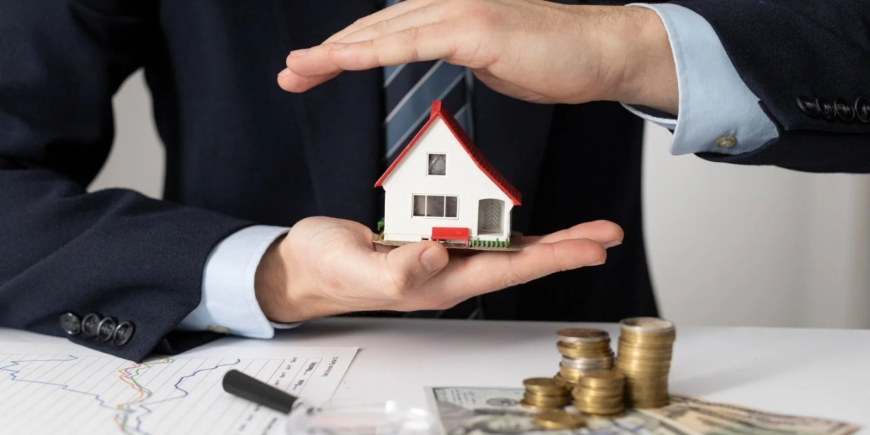
- 'లోన్ ఎగైనెస్ట్ ప్రాపర్టీ'పై అవగాహన అవసరం
సొంత ఇల్లు లేదా వాణిజ్య భవనం ఉన్నవారు అత్యవసరంగా పెద్ద మొత్తంలో నిధులు అవసరమైనప్పుడు చాలా మంది ముందుగా ఆస్తిని విక్రయించాలని ఆలోచిస్తారు. అయితే ఆస్తిని అమ్మకుండా, దానిని తాకట్టు పెట్టి రుణం పొందే అవకాశం కూడా ఉంది. దీనినే 'లోన్ ఎగైనెస్ట్ ప్రాపర్టీ (ఎల్ఏపీ)' అంటారు. సరైన ఆర్థిక ప్రణాళికతో వినియోగిస్తే ఇది వ్యక్తిగత అవసరాలకే కాకుండా వ్యాపార విస్తరణ, విద్య, వైద్య ఖర్చులు, రుణాల ఏకీకరణ వంటి అవసరాలకు ఉపయోగపడే ఆర్థిక సాధనంగా మారుతుందని ఆర్థిక నిపుణులు సూచిస్తున్నారు.
లోన్ ఎగైనెస్ట్ ప్రాపర్టీ అంటే ఏమిటి?
లోన్ ఎగైనెస్ట్ ప్రాపర్టీ అనేది ఒక సెక్యూర్డ్ లోన్. అంటే రుణగ్రహీత తన పేరుపై ఉన్న నివాస గృహం, అపార్ట్మెంట్, వాణిజ్య భవనం లేదా ఇతర అర్హత కలిగిన స్థిరాస్తిని బ్యాంకు లేదా ఆర్థిక సంస్థ వద్ద తనఖా పెట్టి రుణం పొందుతారు. రుణం పూర్తిగా చెల్లించిన తర్వాత ఆస్తిపై పూర్తి హక్కులు తిరిగి యజమానికి వస్తాయి. రుణ కాలంలో కూడా ఆస్తి యాజమాన్యం రుణగ్రహీత పేరులోనే ఉంటుంది. పర్సనల్ లోన్తో పోలిస్తే లోన్ ఎగైనెస్ట్ ప్రాపర్టీలో వడ్డీ రేట్లు సాధారణంగా తక్కువగా ఉంటాయి. రుణ మొత్తం కూడా ఎక్కువగా లభించే అవకాశం ఉంటుంది. అంతేకాదు తిరిగి చెల్లించేందుకు 10 నుంచి 17 సంవత్సరాల వరకు గడువు ఇచ్చే సంస్థలు కూడా ఉన్నాయి. దీంతో నెలవారీ ఈఎంఐ భారం తగ్గుతుంది.
ఎలాంటి అవసరాలకు ఉపయోగించవచ్చు?
ఈ రుణాన్ని అనేక అవసరాలకు వినియోగించుకోవచ్చు. వ్యాపార విస్తరణ, కొత్త శాఖల ఏర్పాటు కోసం, యంత్రాలు, సాంకేతిక పరికరాల కొనుగోలు కోసం, గృహ మరమ్మతులు లేదా పునర్నిర్మాణానికి, పిల్లల ఉన్నత విద్యకు, వైద్య అత్యవసర ఖర్చుల కోసం, అధిక వడ్డీ రుణాలను ఒకే రుణంగా మార్చుకోవడానికి దీనిని తీసుకోవచ్చు. అయితే స్టాక్ మార్కెట్లో అధిక రిస్క్ పెట్టుబడులు లేదా ఊహాజనిత వ్యాపారాల కోసం ఈ రుణాన్ని ఉపయోగించడం మంచిది కాదు.
ఎవరు అర్హులు?
దరఖాస్తుదారుడి వయస్సు సాధారణంగా 25–65 సంవత్సరాలు ఉండాలి. క్రెడిట్ స్కోర్ 750 లేదా అంతకంటే ఎక్కువ ఉంటే అనుకూలం. స్థిరమైన ఆదాయం లేదా వ్యాపార ఆదాయం ఉండాలి. రుణం తిరిగి చెల్లించే సామర్థ్యం కలిగి ఉండాలి. తాకట్టు పెట్టే ఆస్తికి స్పష్టమైన యాజమాన్య పత్రాలు, న్యాయ వివాదాలు ఉండకూడదు. వీటి ఆధారంగానే రుణ మొత్తం, వడ్డీ రేటును ఆర్థిక సంస్థలు నిర్ణయిస్తాయి. ఇక రుణం తీసుకునే ముందు ఈఎంఐ కాలిక్యులేటర్ ద్వారా నెలవారీ చెల్లింపులను ముందుగానే లెక్కించుకోవడం మంచిది.
రుణ మొత్తం, వడ్డీ రేటు, కాలపరిమితి ఆధారంగా ఎంత ఈఎంఐ పడుతుందో తెలుసుకుని, కుటుంబ ఆదాయానికి అనుగుణంగా రుణం తీసుకుంటే భవిష్యత్తులో ఆర్థిక ఒత్తిడి తగ్గుతుంది. అలాగే రుణం తీసుకునే ముందు వడ్డీ రేటు మాత్రమే కాకుండా ప్రాసెసింగ్ ఫీజు, లీగల్ చార్జీలు, విలువ నిర్ధారణ ఖర్చులు, ముందస్తు చెల్లింపు, ఫోర్క్లోజర్ నిబంధనలు, ఇతర సేవా ఛార్జీలను కూడా పోల్చి చూసి నిర్ణయం తీసుకోవాలి. ఒకటి కంటే ఎక్కువ బ్యాంకులు లేదా ఎన్బీఎఫ్సీల ఆఫర్లను పరిశీలించడం ఉత్తమం.
చెల్లింపుల్లో విఫలమైతే?
ఇది సెక్యూర్డ్ లోన్ కావడంతో రుణ చెల్లింపులు దీర్ఘకాలం నిలిచిపోతే బ్యాంకు లేదా ఆర్థిక సంస్థ చట్టపరమైన ప్రక్రియ ద్వారా తాకట్టు పెట్టిన ఆస్తిని స్వాధీనం చేసుకుని వేలం వేసే అవకాశం ఉంటుంది. అందువల్ల నెలవారీ ఈఎంఐలను క్రమం తప్పకుండా చెల్లించే సామర్థ్యం ఉన్నప్పుడే ఈ రుణాన్ని తీసుకోవాలని నిపుణులు హెచ్చరిస్తున్నారు.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0